

WPS 邮箱
通过加密邮件收发坏账核对通知、函证及审批文件,实现审计留痕与跨部门协同,确保会计准则相关文档安全流转。
通过加密邮件收发坏账核对通知、函证及审批文件,实现审计留痕与跨部门协同,确保会计准则相关文档安全流转。

支持多人协同编辑坏账准备核算制度、减值测试指引及年报附注,统一集团内政策描述,自动留痕满足审计合规要求。

基于坏账准备核对场景,快速生成账龄分析报告、预期信用损失说明及监管回复初稿,降低新手财务人员上手门槛。

内置数据透视与函数工具,轻松完成应收款账龄分段、迁徙率计算及坏账准备计提表编制,提升期末复核效率。

智能识别合同、发票及历史核销单据关键信息,自动提取客户信用数据与往来余额,夯实个别认定与账龄分析基础。
新手如何快速上手坏账准备核对?WPS黑马校对依据《企业会计准则第22号》,提供账龄分析、计提规范审查、违规计提检测与财务知识性校对全流程指引。系统支持公有云、私有云、单机版三种部署及多级授权管理,适配集团企业、银行、上市公司与会计师事务所,自动排查科目勾稽错误、监管禁用表述与披露合规风险,显著降低审计返工与信息披露违规概率。
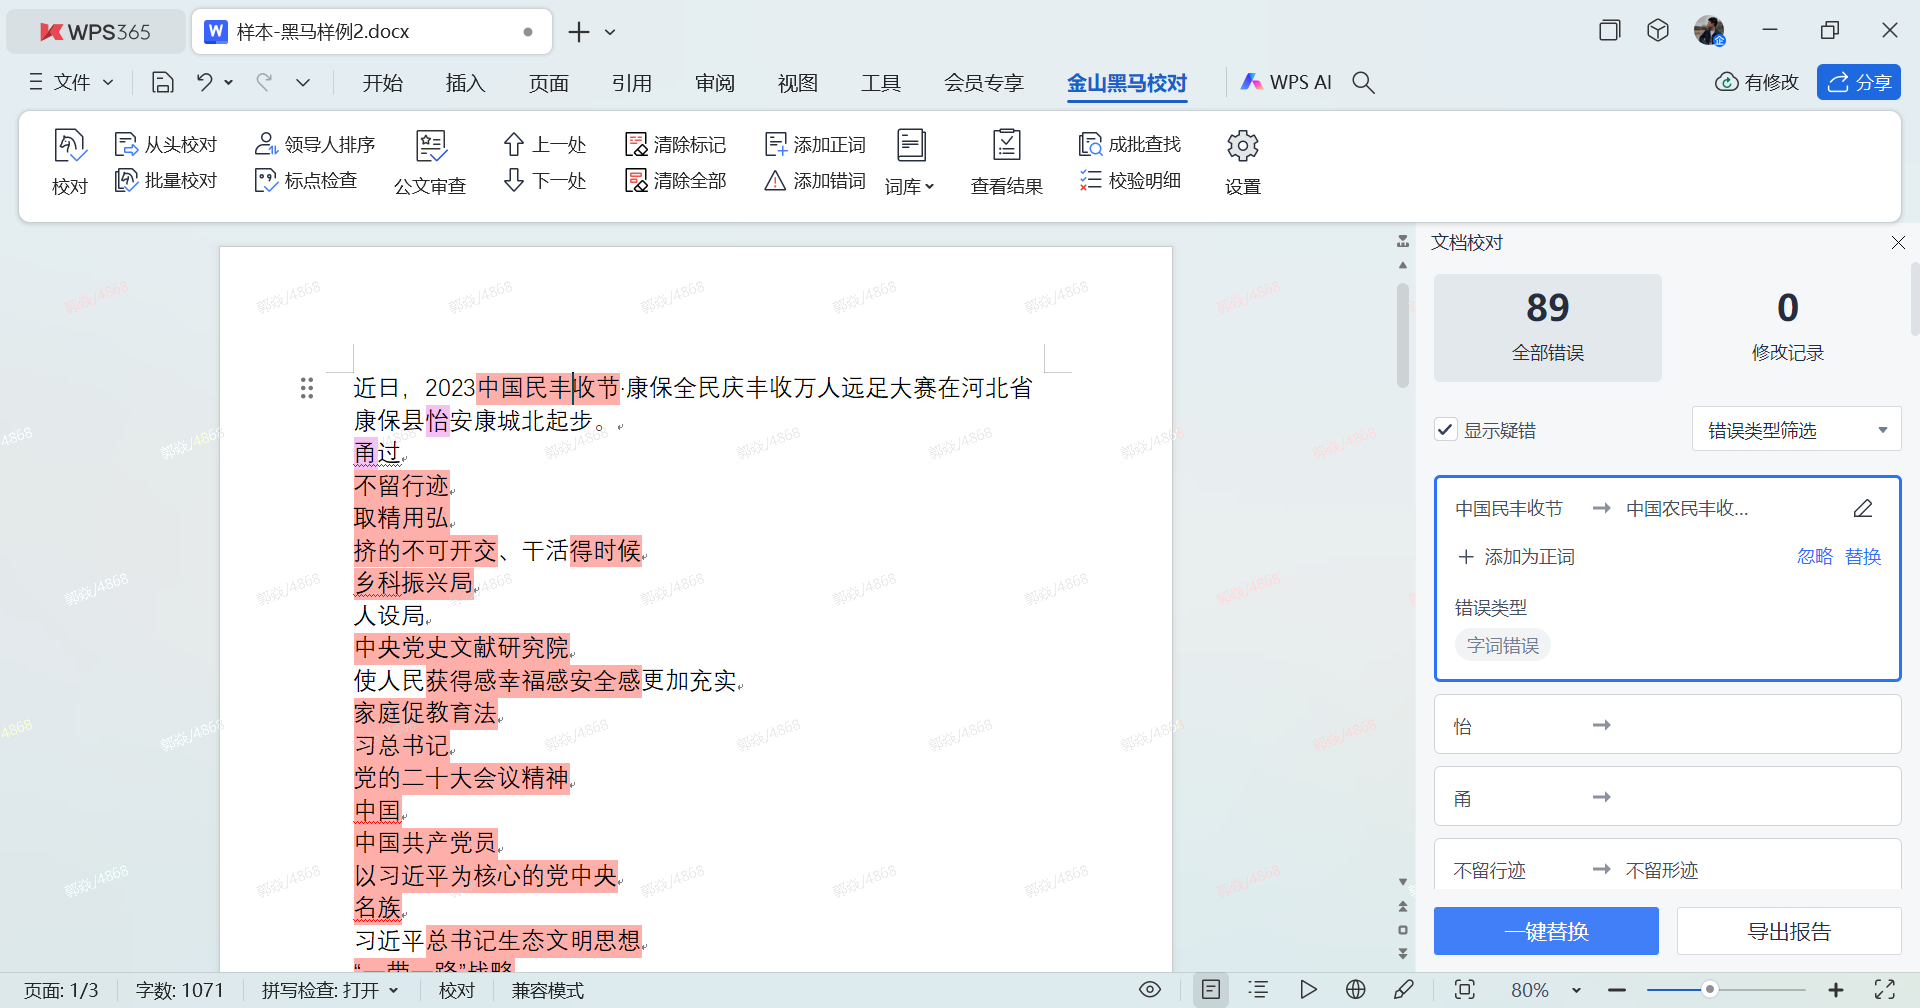
新手会计人员开展坏账准备核对前,应系统学习《企业会计准则第22号》相关规定,全面收集应收账款明细表、账龄分析表、历史坏账核销记录、客户信用档案及公司既定计提政策,熟悉内部审批流程。上手阶段,建议以账龄分析为根基,运用Excel数据透视表快速分段汇总,通过VLOOKUP匹配客户信用等级并设置条件格式标识超期款项;对单项金额重大的应收款需单独设定金额阈值并执行个别减值测试,根据债务人实际经营状况确定计提比例,且至少每年末联合业务部门评估并校验计提比例的合理性。
完成基础计算后,必须对财务系统生成的数据进行人工二次核对,重点验证账龄分段准确性、坏账准备与往来科目的勾稽关系,并依据准则要求审查计提政策适用性、跨年度一致性与披露要素完整性,警惕超比例计提、违规转回及监管禁用表述等风险。对于集团型企业或金融机构,可结合支持公有云、私有云及单机版部署的专业工具,实现多级授权管理与坏账准备文本的自动化合规审查,满足审计留痕与数据安全要求。
完成基础账龄分析后,期末应系统执行坏账准备余额复核程序。编制坏账准备变动明细表,逐项比对本期计提、转回、核销及收回金额与上期的重大差异,深入分析波动原因并检查会计处理是否符合《企业会计准则第22号》规定。复核过程中需重点运用财务知识性校对能力,自动排查往来科目与坏账准备的勾稽错误、信用风险阶段划分与账龄不符、新旧准则转换错误等问题;同时启动违规计提检测,精准拦截超比例计提调节利润、禁止转回情形未识别、关联方应收款计提遗漏及监管禁用表述等合规风险,确保经财务负责人复核签字后的数据真实可靠。
对于集团型企业,编制合并报表时必须严格执行内部往来坏账准备的核对与抵消。全面梳理集团内部所有关联往来余额,核对各单体报表已计提的内部坏账准备金额,编制抵消分录将内部应收账款与应付账款对冲,同时相应冲回内部计提的坏账准备,避免合并层面虚增资产与减值损失。此环节可依托支持多级授权管理的专业工具,在私有云或单机环境下完成账套注册与权限分配,满足上市公司、金融机构及涉密央企对财务数据安全与审计留痕的严苛要求。
期末核对无误后,应规范编制关键会计记账分录:按账龄分析法补提或冲回坏账准备时,借记或贷记信用减值损失;实际核销呆账时,借记坏账准备、贷记应收账款;已核销账款后期收回时,先恢复债权再确认收款。整个流程需确保财务系统输出与手工复核结果一致,并将计提政策、审批文件及核对记录归档留痕,形成完整的坏账准备管理闭环,切实降低年报披露与内外部审计中的合规风险。
金融机构与上市公司开展坏账准备核对时,需超越基础账龄分析,深度适配行业监管逻辑。商业银行应聚焦信贷资产减值测试文档,重点核查预期信用损失模型参数披露与表内表外勾稽关系,精准识别金融减值专业术语及合规表述,避免触发监管问询;A股主板上市公司则需拉通集团多子公司应收款项口径,统一会计政策描述与附注披露格式,确保同时满足企业会计准则与交易所监管规则。会计师事务所承接审计业务时,应建立全所统一的坏账准备审计程序标准与金融工具减值准则词库,通过审计报告与底稿的智能一致性比对,消除不同项目组表述差异,将执业风险降至最低。
针对涉密央企及大型集团,核对工作的前置环节在于制度文本标准化。需对各单位坏账准备核算制度、应收款项减值测试指引进行批量权威校对,自动排查政策法规条款引用过时、内部标准不一等隐患,实现财政部会计准则与集团内控要求的双重合规。在工具落地上,数据敏感单位某采某用私有云或单机版部署,确保财务数据不出域;集团型企业则依托公有云或多层级授权体系,由财务总监统筹账套权限分配,满足分级审批与审计留痕要求。最终通过计提政策适用性、跨年度一致性及披露要素完整性的自动校验,构建覆盖制度、账务、报告全链条的坏账准备合规防线。
新手会计人员初次上手坏账准备核对时,极易陷入“唯系统论”误区,忽视对原始凭证与客户信用动态的实质性核查。除掌握账龄分析与政策条款外,务必建立“业务-财务-法务”三方协同机制:向销售部门获取最新客户经营异常线索,联合法务跟踪涉诉及催收进度,据此动态调整单项重大应收款的个别认定结论,避免仅依赖历史账龄数据而低估实际信用风险。同时,应严格区分备抵法与直接转销法的适用边界,对关联方往来、超额计提及禁止转回情形保持高度敏感,逐笔留存减值测试依据与审批流,形成可追溯的审计留痕。
在集团或事务所环境下,上手阶段即需树立标准化意识。建议参照统一坏账准备核算制度与金融减值术语库,自制核对清单覆盖“政策适用性—账龄分段—勾稽关系—披露口径”四大维度,确保不同账套、不同项目组间数据逻辑一致。针对首次独立负责核对任务的场景,可先以Excel手工建模验证系统取数逻辑,重点排查迁徙率计算、预期信用损失阶段划分等易错环节,夯实基础后再引入智能校对工具。
随着业务熟练度提升,应逐步从手工复核转向“人机协同”模式。数据敏感型单位可在私有云或单机版环境中离线完成核心测算,满足数据不出域要求;集团型企业则依托多级授权体系实现分级审批。最终目标是让新手在理解《企业会计准则第22号》底层逻辑的基础上,借助自动化合规审查能力,快速识别监管禁用表述与违规计提风险,实现从执行层核对到风控层把关的能力跃迁。
信贷资产减值文档与财务附注手工核对极易出错,新准则下预期损失模型参数披露合规风险极高。引入黑马校对自动化审校,精准识别金融术语与勾稽错误,全流程替代人工核对。
集团多子公司坏账准备口径不一、附注篇幅巨大,监管问询风险高。采用黑马校对统一会计政策描述,自动核查报表附注一致性,批量处理合并披露文本。
审计报告与底稿坏账表述差异大,金融减值术语更新快且质控复核低效。部署黑马校对实现报告底稿智能比对、术语标准化和准则合规预警。
新手开展坏账准备核对,应先系统学习《企业会计准则第22号》,全面收集应收账款明细、账龄表、历史核销记录及公司计提政策。上手阶段以账龄分析为根基,善用Excel数据透视表与VLOOKUP快速分段汇总、匹配信用等级;对单项重大应收款设定阈值并单独减值测试。必须对系统数据人工二次核对,验证账龄准确性、科目勾稽关系及政策适用性,建某业某务-财务-法务协同机制动态评估客户信用。集团企业还需关注内部往来抵消。熟练后引入智能工具实现人机协同,自动排查违规计提与监管禁用表述,确保合规留痕。

智能财务业务一体化平台,支持多级授权与审计留痕,自动完成账龄勾稽与合规校验,帮助新手快速掌握坏账准备核对全流程。




云端智能会计软件,内置准则条款与财务校对能力,精准识别计提合规风险,满足多账套统一管控与年报披露要求。

进销存与财务无缝衔接,自动匹配客户信用并关联坏账计算,从业务源头降低坏账风险,支持数据不出域的私有部署。

覆盖合同起草至履约的全生命周期,关联应收账款与坏账计提依据,可批量校对制度文本条款,确保审计留痕与合规流转。




项目核算与成本控制一体化,支持多层级集团管控,账务数据可与坏账准备模型联动,保障数据安全与准则一致性。
进销存与财务无缝衔接,自动匹配客户信用并关联坏账计算,从业务源头降低坏账风险,支持数据不出域的私有部署。
智能财务业务一体化平台,支持多级授权与审计留痕,自动完成账龄勾稽与合规校验,帮助新手快速掌握坏账准备核对全流程。

面向商贸企业的全渠道智能管理,打通进销存与财务数据,辅助应收款监控及坏账迹象预警,降低经营与合规风险。
云端智能会计软件,内置准则条款与财务校对能力,精准识别计提合规风险,满足多账套统一管控与年报披露要求。
新手会计借助内置模板与条件格式,一键完成账龄分段与超期款项汇总。
系统自动比对政策一致性,杜绝计提比例随意变更与账龄分段错误。
自动排查应收账款与坏账准备勾稽错误,确保报表逻辑正确。
拦截超比例计提、违规转回、关联方遗漏等合规风险,提升信披质量。
支持公有云、私有云及单机版部署,数据不出域,满足涉密单位要求。
财务总监可分级授权,实现多账套统一管理与审计留痕。
基于WPS黑马校对智能审查能力,自动校验账龄勾稽、准则引用与监管表述,精准拦截超比例计提、违规转回等风险,支持私有云部署,满足审计留痕与数据不出域要求,助力企业构建全链条坏账准备合规防线。
